中国珠宝行业发展趋势
——中国地质大学(北京)珠宝学院副院长 副教授 郭 颖
我国是世界上重要的珠宝首饰生产国和消费国。近年来,珠宝行业发展滞缓,加工能力过剩、珠宝市场过剩、珠宝产品过剩三大过剩问题依然困扰、制约着行业的发展。本文从珠宝行业的大环境及消费基础入手,结合珠宝消费者关注的统计数据,分析中国珠宝行业的发展趋势。
1. 珠宝流行前提
珠宝行业的发展与珠宝流行趋势息息相关。珠宝流行趋势受到消费者的消费能力、消费意识、消费欲望以及产业能力和经济环境等方面的影响。
2. 珠宝行业发展现状
2.1. 大环境下的珠宝行业
近年来,中国珠宝行业零售额年复合增速大于15%。其中以2008-2013年期间最盛,零售额年复合增速高达33%,呈高速发展态势;2014-2016年,中国内地珠宝零售总额达到5000亿规模,但这三年的年零售总额无明显变化,2014年、2015年、2016年的年零售总额分别为5000亿元、5200亿元、5250亿元,呈停滞发展状态。
国内生产总值(GDP)方面,2014-2016年,珠宝国内消费额占GDP(2014-2016年分别为63.59万亿、67.67万亿、74.41万亿元)逐年下降,分别为0.79%、0.74%、0.67%。而在2014-2016年期间,珠宝国内消费占社会消费品总额(2014-2016年分别为26万亿、30万亿、33.2万亿元)也同样逐年下降,分别为1.92%、1.67%、1.50%。
同时,珠宝行业也面临新的挑战。2015年,中国GDP增速为6.9%,呈新常态,第三产业增加值占国内生产总值50.2%,首次突破50.0%;2016年,中国GDP增速为6.7%,第三产业增加值占国内生产总值51.6%;2017年上半年,中国GDP增速为6.9%,第三产业增加值占国内生产总值54.1%(习近平,2017年9月3日)。
2.2. 2016年中国珠宝消费格局
2016年,珠宝零售市场销售总额约5250亿元。其中贵金属方面,黄金产量为453.486吨,同比增加0.76%;黄金消费量约975.38吨,同比降低6.74%;金条消费量为257.64吨,同比增加28.19%;金币消费量为31.19吨,同比增加36.80%;黄金首饰用量约611.17吨,同比降低18.91%;黄金首饰销售约3100亿元,占珠宝零售总额59%;白银首饰及器皿用量约3621吨,同比增加10.97%。
珠宝玉石方面,彩宝首饰销售额约615亿元,同比降低7.51%;钻石镶嵌类销售约450亿元,同比降低10%;翡翠玉石市场销售额约419亿元,同比降低28.41%;彩色宝石、半宝石销售约200亿元,同比降低17.28%;仿首饰、智能化首饰消费超200亿元,同比增加9.53%;珍珠产量约800吨,销售约150亿元,同比增加1.98%;和田玉、水晶、玛瑙等玉石相关饰品销售同比降低21.37%;奢侈品消费总额约6260.80亿元,同比降低15.4%;翡翠、玉石、彩宝镶嵌类奢侈品消费总额约431亿元,同比降低13.21%。
纵向对比近几年人均GDP与人均珠宝消费数据,发现自2012年以来,人均GDP持续增长(2012-2017年分别为6185、6754、7518、7551、8816、9410美元),而人均珠宝消费水平小范围波动(2012-2017年分别为333、346、365、362、360、357元),说明中国珠宝消费势头平缓。
横向对比2016年中国与世界其他主要珠宝消费国消费水平,中国人均珠宝消费额为51.42美元,意大利为77.20美元,法国为82.00美元,英国为83.90美元,日本为89.00美元,美国为154.70美元。中国珠宝消费水平不及其他发达国家。
2.3. 珠宝行业消费基础
2016年,中国人均可支配收入为2.3821万元,中国城镇人均可支配收入为3.3616万元,恩格尔系数达到30.1%,个人可投资资产总额约120万亿元。大众富裕阶层人数为1650万左右(小于40岁的约55%),人均可投资产60-600万元人民币,财富占全社会私人总财富接近约20%。
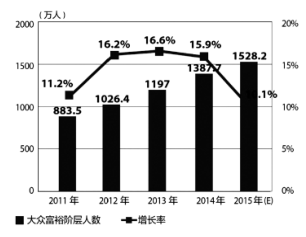
中国大众富裕阶层人数在2011-2015年期间持续增长,由2011年的883.5万人增加到2015年的1528.2万人,增长率从2011年的11.2%增长到2013年的16.6%后开始回落,降至2015年的10.1%(如图1)。值得注意的是在中国大众富裕阶层人群中,小于40岁的人数占约55%,结合专业文献和调研数据,最终将年龄为23-35岁、个人年收入5万元以上,经济、政治、教育等方面资源和技能仍在提升的群体,定义为“渐富人群”。
图1 中国大众富裕阶层人数及增长率
中国大众富裕阶层中,工作于民营企业的占51.7%,其次是国有企业,占18.5%,外资企业占13.3%,其余的工作单位为政府、国家事业单位和专业机构及其他;从事的行业以贸易最多,占20.0%,其次是金融,占19.5%,其余依次是制造业、TMT(电信、媒体、科技)、房地产、机构组织、医药、能源、特定行业(明星、运动员、作家等)及其他;年龄构成也较为年轻化,30岁以下占19.0%,30-39岁占35.5%,40-49岁占24.6%,50-59岁占14.3%,60岁及以上仅占6.6%;最高学历构成中,本科占55.4%,专科占26.2%,专科以下占9.0%,硕士占8.1%,博士占1.3%。
中国私人可投资资产规模也在持续增长。私人存款及现金自2011年的38.7万亿元增长到2015年的57.5万亿元,投资性房产自2011年的11.1万亿元增长到2015年的16.4万亿元,除现金存款以外的金融资产(包括个人持有的股票、债券、基金等)自2011年的23.3万亿元增长到2015年的40.6万亿元。
不同个人可投资资产规模的大众富裕阶层兴趣爱好情况方面,可投资资产规模在60-300万及300-600万的群体中,旅游度假分别占84.7%和84.2%,运动健身分别占47.5%和37.0%,收藏分别占13.5%和18.4%,汽车游艇分别占11.9%和16.3%。
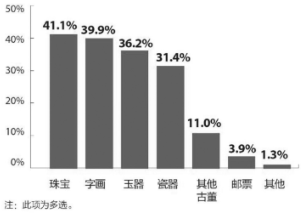
在艺术品消费类别中,珠宝份额最高,占41.1%,其次是字画,占39.9%,玉器占36.2%,瓷器占31.4%,其他古董占11.0%,邮票占3.9%(如图2);艺术品消费额中,0-10万元占46.5%,10万-50万占34.9%,50万-100万占13.1%,100万以上占5.5%。由此可见艺术品消费重点主要集中在中低端。
图2 国内艺术品消费份额统计
2.4. 珠宝消费者消费关注点
通过对NGTC和今日头条两家收集数据的分析发现,最受关注的首饰品类中,戒指受关注度最高,其次分别为项链、耳环、手镯、手链、吊坠、耳钉、耳坠、发饰和脚链;在首饰中最受关注的是设计款式,其次分别为品牌、搭配、明星、设计师和首饰设计理念及故事;在首饰品质中,最受关注的是首饰设计的复杂程度,其次是舒适度、特殊工艺和精细度;在钻石首饰中最受关注的是品牌,其次是大小、切工、净度和鉴定证书;放眼全球,年度珠宝品牌最受关注的是卡地亚,其次分别为伯爵、戴比尔斯、梵克雅宝、萧邦、施华洛世奇、尚美巴黎和海瑞温斯顿。
3. 珠宝行业发展趋势
1. 市场调整期仍将继续,且将是一个连续的、相对较长的过渡过程。
2. 经典与创新并进:三元市场结构仍以保守型市场为主流,先锋市场和观望市场为辅。
3. 未来中国珠宝消费市场态势:高端定制市场将蓬勃发展,小众定制市场稳步发展,规模定制市场在中长期有望稳步回升。
4.珠宝行业全渠道模式不断完善。
5.理性消费行为下的个性化消费趋势明显,正在逐渐从简单模仿和炫耀行为向个性化和自我认同的消费行为转变。
6.中国珠宝消费者行为有文化价值观导向下的潜在市场集群特征。
摘自:2018年《工艺美术家》春季刊
主编:张功荣
图文编辑:范思媛

 京公网安备11010502058677号